
Nacionales
Arévalo sanciona decreto que exonera impuestos a combustibles y veta ley de precios máximos
Arévalo sancionó la exención temporal de IVA e IDP a combustibles y vetó el decreto que establecía precios máximos.

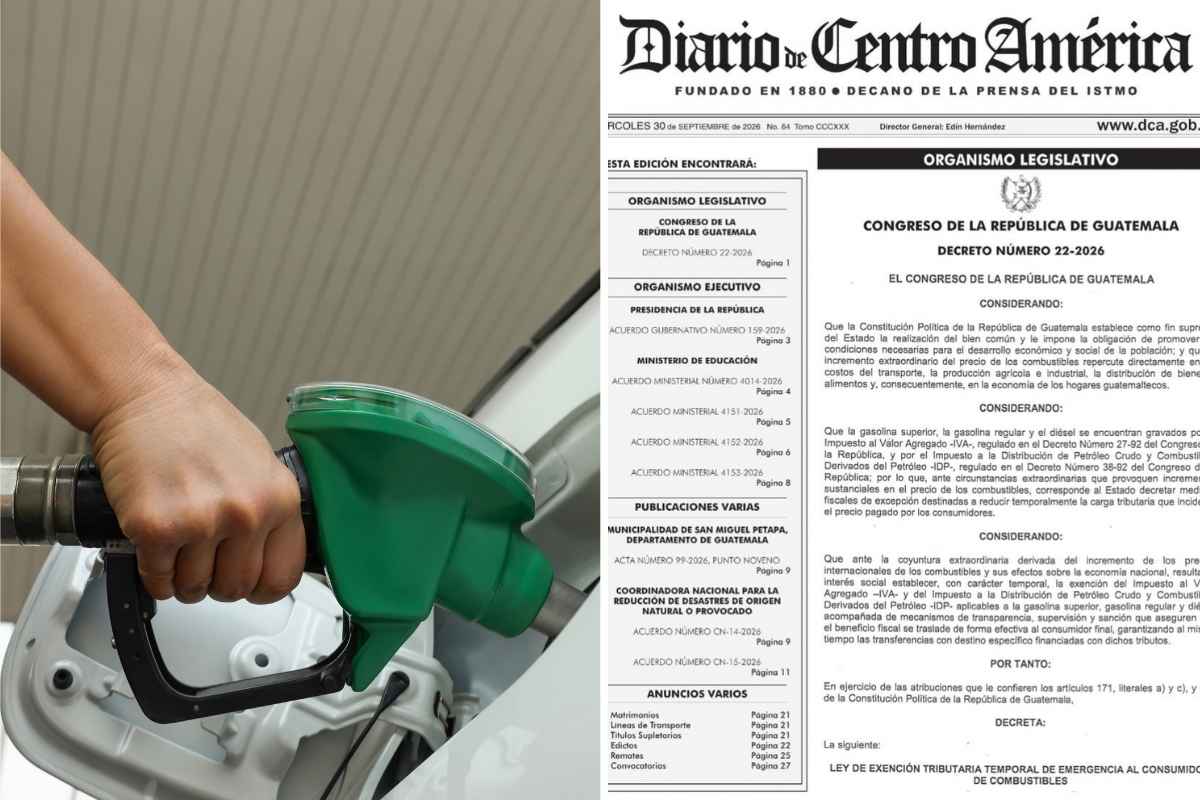
El presidente Bernardo Arévalo sancionó el Decreto 22-2026, que establece una exención temporal del Impuesto al Valor Agregado (IVA) y del Impuesto a la Distribución de Petróleo Crudo y Combustibles Derivados del Petróleo (IDP).
La medida fue aprobada previamente por el Congreso con 148 votos y publicada este miércoles 30 de septiembre.
Al mismo tiempo, el Ejecutivo vetó el Decreto 21-2026, otra iniciativa aprobada por el Legislativo para atender el precio de los combustibles, pero que planteaba un mecanismo distinto: establecer precios máximos de referencia para la gasolina y el diésel.
Con las dos decisiones, únicamente avanzará la exención tributaria. El siguiente punto será determinar cuánto de esa reducción se reflejará finalmente en los precios que paguen los consumidores en las estaciones de servicio.
¿Qué establece el Decreto 22-2026?
La Ley de Exención Tributaria Temporal de Emergencia al Consumidor de Combustibles suspende temporalmente el cobro del IVA y el IDP sobre los carburantes contemplados en la normativa.
El Congreso aprobó el decreto el 22 de septiembre con 148 votos a favor. Tras recibir la sanción presidencial y ser publicado en el diario oficial, entrará en vigencia un día después de su publicación.
La medida permanecerá vigente hasta el 31 de diciembre de 2026.
A partir del 1 de enero de 2027 se restablecerá el cobro ordinario de ambos impuestos.
¿Cuánto podrían bajar los combustibles?
Durante la discusión de la normativa se manejaron estimaciones sobre el efecto que tendría retirar ambos impuestos.
Los cálculos contemplan una reducción de hasta Q9.41 por galón de gasolina superior, Q9.10 para la regular y Q6.34 para el diésel y gas oil.
Esto no significa que esos serán necesariamente los precios finales en todas las estaciones.
El valor del combustible también depende de otros componentes, por lo que la aplicación de la ley deberá observarse una vez entre plenamente en vigencia.
Estaciones deberán trasladar la exención
Uno de los puntos centrales del Decreto 22-2026 es que el beneficio tributario debe trasladarse al consumidor final.
Esto significa que los expendedores no podrán incorporar como margen propio el monto correspondiente a los impuestos temporalmente eliminados.
Las estaciones también estarán obligadas a reportar diariamente sus precios de venta al Ministerio de Energía y Minas.
La información deberá publicarse a través del mecanismo electrónico que habilite esa cartera.
MEM, Diaco y SAT tendrán que fiscalizar la medida
La aplicación de la exención no dependerá únicamente de la entrada en vigencia del decreto.
El Ministerio de Energía y Minas, la Dirección de Atención y Asistencia al Consumidor y la Superintendencia de Administración Tributaria tendrán responsabilidades específicas para verificar su cumplimiento.
El MEM deberá supervisar que la exención sea trasladada a los precios.
La Diaco podrá aplicar las sanciones contempladas en la legislación de protección al consumidor cuando un expendedor incumpla las disposiciones.
La SAT, por su parte, deberá efectuar los ajustes tributarios correspondientes.
MEM deberá emitir el reglamento
El Decreto 22-2026 establece un plazo de cinco días para que el Ministerio de Energía y Minas emita el reglamento correspondiente.
Ese instrumento deberá desarrollar aspectos necesarios para la aplicación y supervisión de la normativa.
Para los consumidores, la fiscalización será un elemento central: la eliminación de impuestos tendrá que reflejarse efectivamente en los precios y no quedarse únicamente como una reducción de la carga tributaria para los distribuidores.
Arévalo veta el Decreto 21-2026
Mientras sancionó la exención de impuestos, Arévalo vetó el Decreto 21-2026, Ley de Estabilización y Precios de Referencia de Venta al Consumidor Final para los Combustibles Cubiertos.
El Congreso había aprobado esa normativa de urgencia nacional el 8 de septiembre con 130 votos.
La propuesta establecía precios máximos de Q39 por galón para el diésel y la gasolina regular, mientras la gasolina superior tendría un máximo de Q41 por galón.
El veto quedó oficializado mediante el Acuerdo Gubernativo 159-2026.
Con esa decisión, los límites contemplados en el Decreto 21-2026 no entrarán en vigor en los términos aprobados por el Congreso.
Una ley avanza y otra queda vetada
Los dos decretos buscaban intervenir frente al precio de los combustibles, pero mediante mecanismos diferentes.
El Decreto 21-2026 establecía precios máximos de referencia para determinados carburantes.
El Decreto 22-2026, en cambio, reduce temporalmente la carga tributaria mediante la eliminación del IVA y el IDP.
El Ejecutivo sancionó el segundo y vetó el primero.
Por ello, no habrá un precio máximo de Q39 o Q41 derivado del Decreto 21-2026. Lo que entrará en vigor será la exención tributaria contemplada en el Decreto 22-2026.
La reducción deberá comprobarse en las gasolineras
La entrada en vigor de la normativa abre ahora una segunda etapa: verificar su efecto real sobre los precios.
La ley establece mecanismos de supervisión y obliga a trasladar la exención al consumidor, pero será necesario observar los precios reportados por las estaciones una vez comience su aplicación.



Arévalo sanciona decreto que exonera impuestos a combustibles y veta ley de precios máximos

Más Allá de la Guerra Fría, Radiografía de la nueva narrativa del poder mundial

Industria de Alimentos y Bebidas anuncia la sexta edición de su foro bajo el lema “Motores de Prosperidad”

Los 45 personajes guatemaltecos más influyentes
¿Cómo saber cuál es mi número Claro o Tigo en Guatemala?
Gremial de Transportistas de Guatemala anuncian paro nacional el lunes 12 de agosto

¿Por qué migrar sigue siendo la única opción? Elena Toledo analiza el desafío regional

Elon Musk: “En 2036 el dinero dejará de importar porque la IA producirá más de lo que podamos consumir”
