
Economía
Millones ejecutados, resultados bajo la lupa: ¿qué revela el gasto público en Guatemala?
La diferencia entre desembolsar fondos y generar beneficios económicos se convierte en uno de los principales desafíos de las finanzas públicas.

Mientras el Gobierno prepara un presupuesto de Q192 mil millones para 2027, la ejecución de los recursos de 2026 vuelve a plantear interrogantes sobre el avance de las obras, la distribución del gasto y la capacidad institucional para demostrar resultados concretos. La diferencia entre desembolsar fondos y generar beneficios económicos se convierte en uno de los principales desafíos de las finanzas públicas.
Guatemala administra un presupuesto público superior a Q168 mil millones durante 2026. Estos recursos están destinados a financiar el funcionamiento de las instituciones, programas sociales, infraestructura, servicios públicos y obligaciones financieras del Estado.
Sin embargo, una de las principales preguntas sobre el uso del dinero público no se limita a cuánto se ha gastado, sino a qué resultados pueden verificarse mediante los registros oficiales.
Al cierre de septiembre, el Organismo Ejecutivo había ejecutado el 65.5% de sus recursos, de acuerdo con información presentada durante las audiencias legislativas del Presupuesto 2027.
El dato adquiere relevancia porque el Gobierno solicita una asignación de Q192 mil 45.1 millones para el próximo ejercicio fiscal, mientras distintas instituciones todavía enfrentan dificultades para utilizar los fondos disponibles durante 2026.
La situación abre un debate económico sobre la eficiencia del gasto, la planificación de inversiones y la necesidad de fortalecer los mecanismos que permiten comprobar si los recursos públicos están produciendo los resultados previstos.
El dinero público se concentra en funcionamiento
Uno de los aspectos que revela la ejecución presupuestaria es la distribución de los recursos entre funcionamiento, inversión y servicio de la deuda.
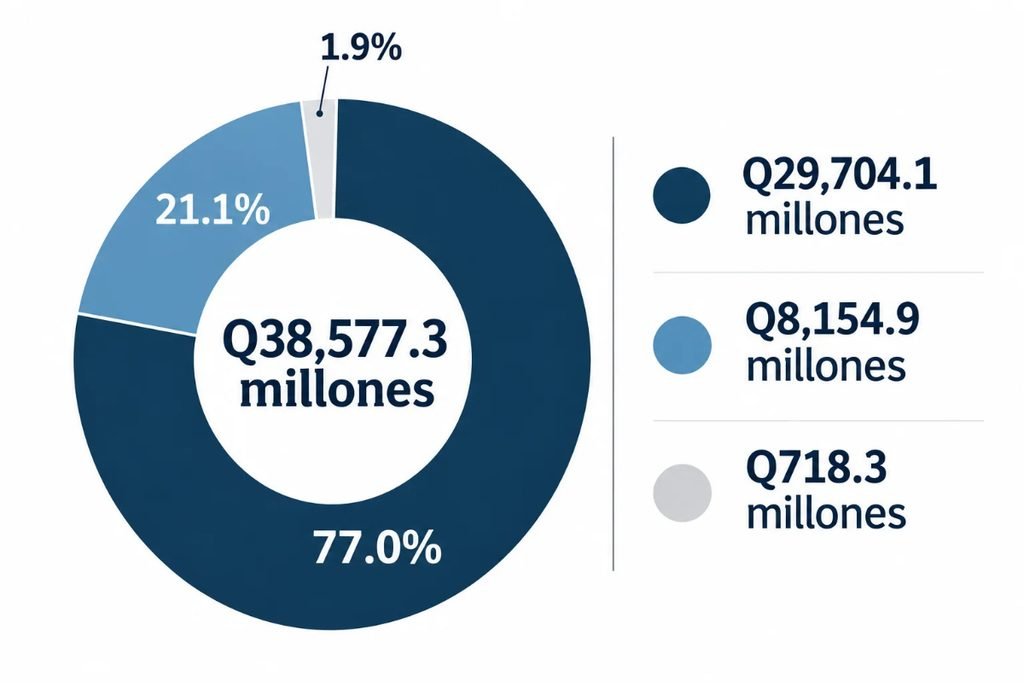
Según datos del Tablero de Transparencia Presupuestaria del Ministerio de Finanzas Públicas, al 3 de septiembre de 2026 el Gobierno había ejecutado aproximadamente Q97 mil 219.7 millones, equivalentes al 57.6% del presupuesto vigente en ese momento.
De ese monto, Q67 mil 788.4 millones correspondían a funcionamiento, Q16 mil 441.2 millones a inversión y Q12 mil 991 millones al servicio de la deuda.
En términos porcentuales, cerca del 69.7% del gasto ejecutado se concentraba en funcionamiento, mientras la inversión representaba aproximadamente el 16.9%.

Esta composición no significa necesariamente que los recursos de funcionamiento sean improductivos. El pago de personal médico, docentes, agentes de seguridad y servicios institucionales resulta indispensable para mantener las operaciones del Estado.
Sin embargo, la distribución evidencia que una proporción relativamente menor del gasto registrado se destina a inversión, una categoría fundamental para ampliar infraestructura y desarrollar proyectos con efectos sobre la capacidad productiva del país.
Para las empresas, esta diferencia tiene consecuencias concretas.
La construcción y rehabilitación de carreteras, la infraestructura portuaria, los sistemas de abastecimiento de agua y otros proyectos públicos pueden contribuir a reducir costos logísticos y facilitar nuevas inversiones privadas.
Cuando esos proyectos se retrasan, también se posponen sus posibles beneficios económicos.
Infraestructura: recursos disponibles y proyectos pendientes
El Ministerio de Comunicaciones, Infraestructura y Vivienda (CIV) constituye uno de los casos más relevantes para analizar la relación entre ejecución presupuestaria e inversión pública.
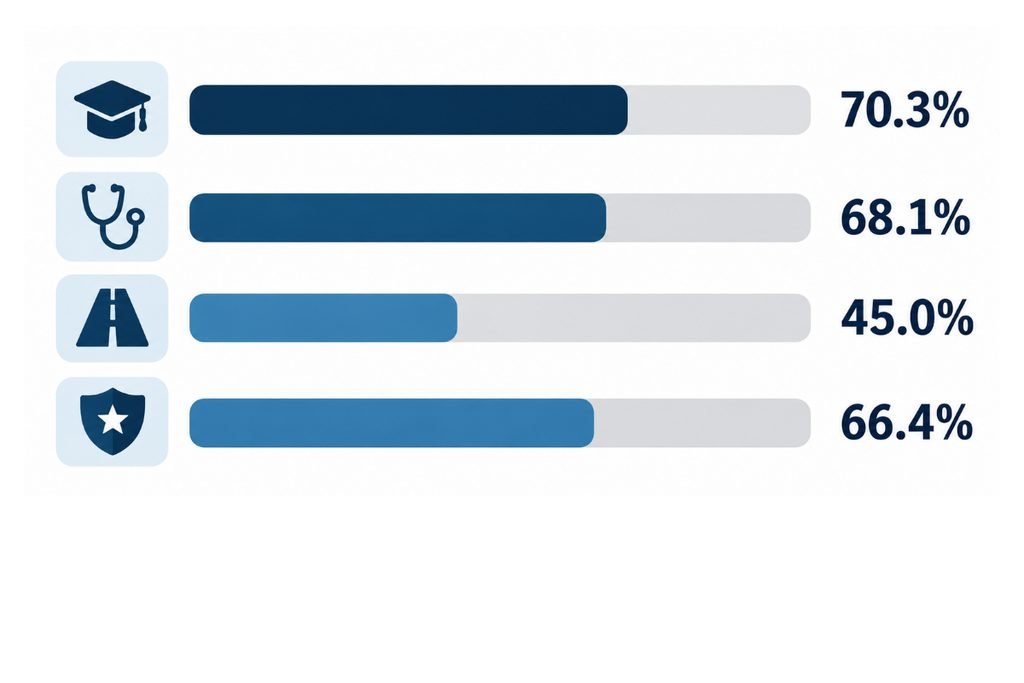
Al 3 de septiembre, la cartera había utilizado aproximadamente Q2 mil 701.9 millones de un presupuesto vigente de Q7 mil 656 millones, equivalente al 35.4%.
Posteriormente, el 16 de octubre, la ministra Norma Zea reportó un avance cercano al 45% y proyectó superar el 80% al cierre del ejercicio fiscal.

Las autoridades han señalado que existen diferencias entre el avance físico de determinados proyectos y los desembolsos registrados en los sistemas financieros.
Esta explicación introduce una distinción fundamental para evaluar la gestión pública.
Una obra puede presentar avances constructivos sin que todos los pagos correspondientes se hayan registrado. Del mismo modo, un desembolso presupuestario no necesariamente significa que el proyecto esté concluido y disponible para su utilización.
Por ello, los porcentajes financieros deben contrastarse con información sobre ejecución física, contratos, modificaciones, plazos y recepción de las obras.
El problema económico no consiste únicamente en que una institución registre una ejecución baja, sino en determinar si los retrasos responden a dificultades administrativas, deficiencias de planificación, problemas contractuales o condiciones técnicas que impiden desarrollar los proyectos.
¿Qué información necesita conocer la ciudadanía?
Guatemala dispone de mecanismos públicos para consultar el uso de recursos estatales, entre ellos el Sistema de Contabilidad Integrada (Sicoin), Guatecompras y el Sistema Nacional de Inversión Pública.
Estas plataformas permiten examinar asignaciones, modificaciones presupuestarias, contrataciones y proyectos registrados por las instituciones.
No obstante, verificar los resultados de una inversión puede requerir relacionar información que se encuentra distribuida entre distintos sistemas.
Por ejemplo, para evaluar la construcción de una carretera no basta con conocer el monto adjudicado o el porcentaje de ejecución presupuestaria.
También es necesario identificar la longitud intervenida, el avance físico, las modificaciones contractuales, las fechas de entrega, la calidad de la obra y los desembolsos efectuados.
La publicación de datos presupuestarios representa un componente esencial de la transparencia, pero la rendición de cuentas también requiere que la información sea comprensible, comparable y permita verificar resultados.
La ausencia de datos actualizados o la existencia de diferencias entre registros debe investigarse caso por caso. Por sí sola, una discrepancia no constituye evidencia de malversación ni demuestra que una institución haya ocultado información intencionalmente.
El desafío de las transferencias públicas
Otro componente relevante es el dinero que el Gobierno central transfiere a municipalidades, Consejos Departamentales de Desarrollo y otras entidades ejecutoras.
En junio de 2026, el Ministerio de Finanzas reportó que se habían ejecutado Q6 mil 956.7 millones en obligaciones hacia municipalidades y Q2 mil 338.8 millones destinados a Consejos Departamentales de Desarrollo.
Estas transferencias forman parte de los mecanismos mediante los cuales se financian servicios y proyectos en diferentes territorios.
Sin embargo, existe una diferencia entre registrar una transferencia desde el Gobierno central y comprobar que los recursos hayan sido utilizados por la entidad receptora para ejecutar una obra.
El seguimiento debe continuar hasta identificar el destino final del dinero, el proyecto financiado, su ejecución física y los resultados obtenidos.
Este aspecto resulta especialmente importante en inversiones municipales vinculadas con caminos rurales, agua potable, saneamiento e infraestructura comunitaria.
Una evaluación económica completa necesita determinar si los recursos trasladados producen mejoras verificables y si las obras responden a necesidades de la población.
Presupuesto 2027: más dinero y mayores exigencias de resultados
El proyecto de Presupuesto General de la Nación para 2027 contempla Q192 mil 45.1 millones, aproximadamente Q23 mil 255 millones adicionales respecto al presupuesto vigente de 2026 utilizado como referencia en la propuesta.
El Ejecutivo plantea fortalecer la inversión social, financiar infraestructura estratégica y atender compromisos institucionales.
Entre las asignaciones propuestas destacan Q27 mil 898 millones para Educación, Q18 mil 615.5 millones para Salud y Q10 mil 668.6 millones para Comunicaciones.
Durante las audiencias legislativas, las autoridades del Ministerio de Finanzas han defendido la viabilidad del presupuesto y señalado que el fortalecimiento de la planificación, la modernización administrativa y las herramientas tecnológicas contribuirían a mejorar la eficiencia del gasto.
También han destacado la estabilidad macroeconómica del país y la necesidad de financiar inversiones y compromisos establecidos en distintas leyes.
Por su parte, diputados han cuestionado el incremento presupuestario ante los porcentajes de ejecución registrados durante 2026, particularmente en inversión pública.
Ambas posiciones reflejan una discusión económica relevante: el país necesita recursos para atender sus necesidades estructurales, pero también mecanismos que permitan garantizar su utilización oportuna y verificar los beneficios obtenidos.
¿Qué impacto tiene la ejecución presupuestaria en la economía?
La eficiencia del gasto público influye sobre distintas actividades económicas.
Cuando los proyectos de infraestructura se ejecutan conforme a su programación, pueden generar demanda de materiales, contratación de trabajadores y servicios, además de mejorar las condiciones de transporte y conectividad.
En el mediano plazo, las obras terminadas pueden contribuir a reducir costos para empresas y consumidores.
En cambio, los retrasos prolongados pueden aumentar costos de ejecución, postergar beneficios económicos y generar incertidumbre entre proveedores y contratistas.
También pueden afectar la programación financiera de empresas que participan en proyectos estatales.
Sin embargo, acelerar el gasto durante los últimos meses del año no necesariamente representa una mejora en la gestión.
La ejecución presupuestaria debe evaluarse junto con la calidad de las adquisiciones, el cumplimiento de contratos y los resultados alcanzados.
Presupuesto 2027: Gobierno plantea Q192 mil millones y apuesta por más inversión pública





SIB establece qué funcionarios serán considerados personas expuestas políticamente

Millones ejecutados, resultados bajo la lupa: ¿qué revela el gasto público en Guatemala?

Trump anuncia fin de ayuda millonaria a Israel tras acuerdo con Netanyahu

Los 45 personajes guatemaltecos más influyentes
¿Cómo saber cuál es mi número Claro o Tigo en Guatemala?
Gremial de Transportistas de Guatemala anuncian paro nacional el lunes 12 de agosto

¿Por qué migrar sigue siendo la única opción? Elena Toledo analiza el desafío regional

Elon Musk: “En 2036 el dinero dejará de importar porque la IA producirá más de lo que podamos consumir”
